- 분류 전체보기 (2188)

세상 모든 잡동사니 집합소 스레TV
국민연금·퇴직연금·연금저축은 어떻게 다를까? 노후 준비의 역할 구분 본문
연기금 팔로워 · 연금·노후 상식 | 자료 확인: 2026년 9월 19일
연금이라는 이름이 붙어 있어도 국민연금, 퇴직연금, 연금저축은 가입 방식과 급여 계산, 운용 책임이 다릅니다. 어느 하나의 수익률 기사만 보고 다른 연금의 결과까지 예상하기 어렵습니다. 상품을 고르기 전에 내 노후 자금에서 각 제도가 맡는 역할부터 구분해 보세요.
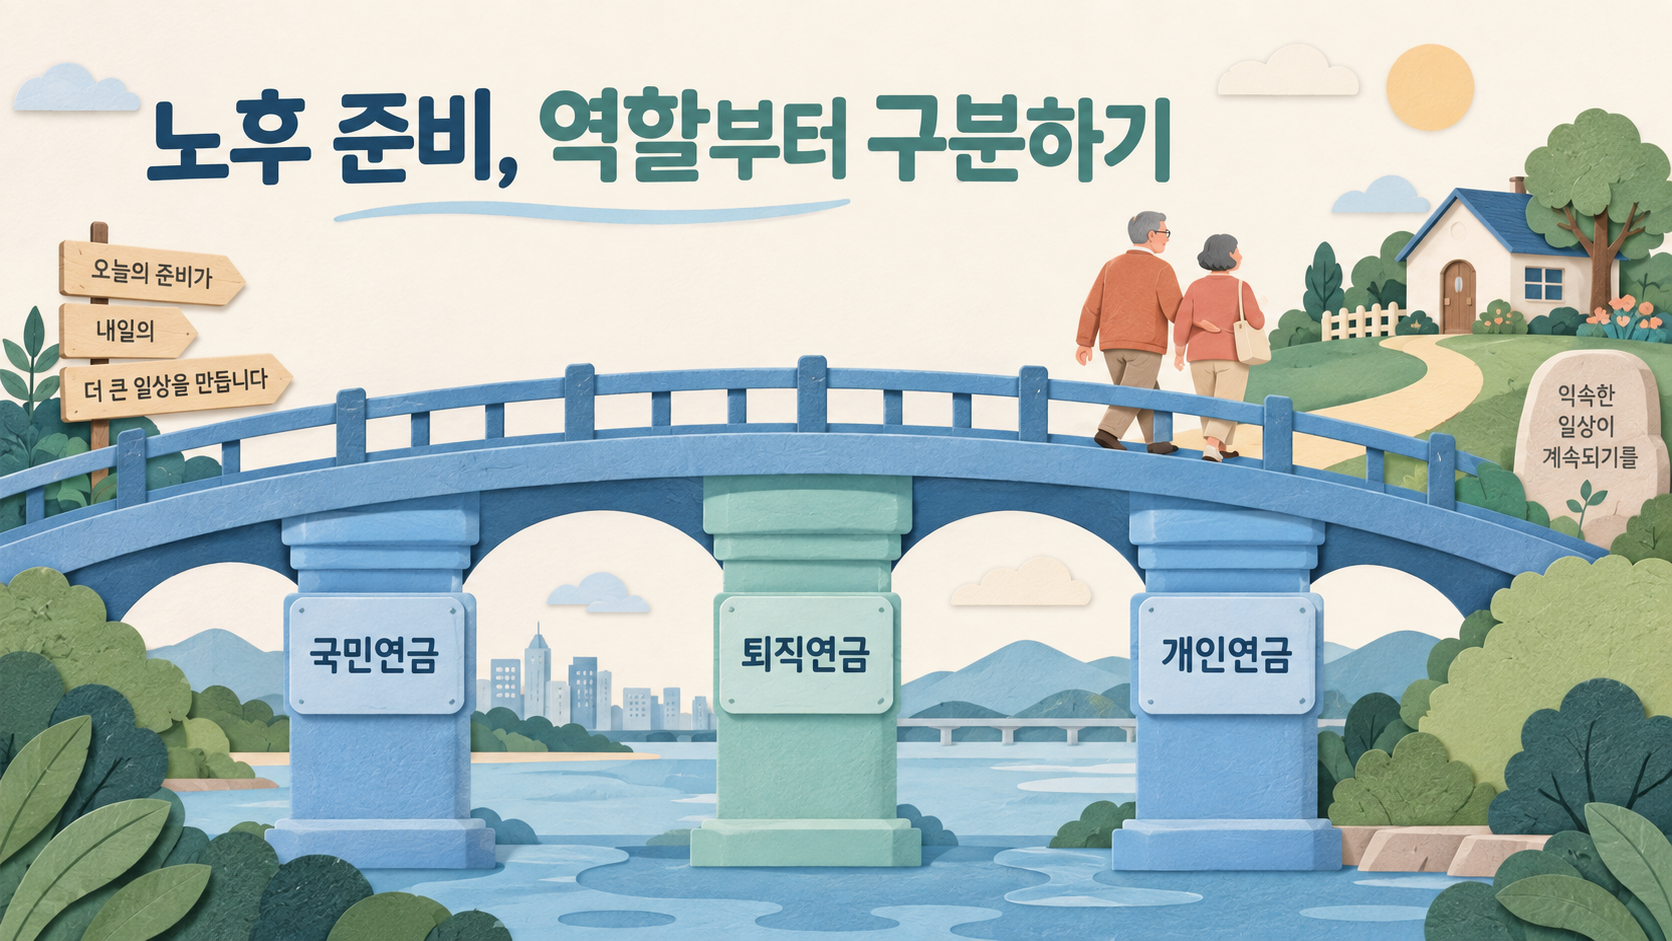
AI로 제작한 개념 설명용 이미지입니다. 실제 수익률 차트가 아닙니다.
국민연금은 가입 이력과 제도상의 급여를 봅니다
국민연금은 국가가 운영하는 사회보험입니다. 개인의 가입기간과 소득 등 급여 산정 요소가 중요합니다. 기금운용 수익률이 개인의 보험료 잔액에 그대로 붙는 투자 계좌로 이해하면 안 됩니다. 따라서 기금의 성과를 읽는 화면과 본인 예상연금을 확인하는 화면은 목적이 다릅니다.
퇴직연금은 DB·DC·IRP를 먼저 구분합니다
고용노동부는 DB를 받을 퇴직급여가 사전에 정해지는 유형, DC를 사용자의 부담금이 정해지고 근로자가 적립금을 운용하는 유형으로 설명합니다. IRP는 퇴직급여를 모아 운용하거나 요건에 따라 개인이 추가 적립할 수 있는 계좌입니다. 같은 퇴직연금이라도 운용 결정을 누가 하고 결과가 어디에 반영되는지 먼저 확인해야 합니다.
| 구분 | 먼저 확인할 것 | 흔한 오해 |
|---|---|---|
| 국민연금 | 가입기간·소득·예상급여 | 기금 수익률이 내 급여에 그대로 붙음 |
| 퇴직연금 | DB·DC·IRP와 운용 책임 | 모든 유형이 같은 투자 방식 |
| 개인연금 | 상품·비용·인출 조건 | 계좌 개설만으로 일정 수익 보장 |
개인연금에서는 계좌와 상품을 분리해 보세요
연금저축 계좌를 만들었다는 사실만으로 특정한 수익률이 정해지지는 않습니다. 어떤 유형의 상품을 이용하는지, 무엇에 투자하거나 어떤 약정을 맺는지에 따라 비용과 위험이 달라집니다. 납입, 인출, 과세 조건도 함께 읽어야 합니다. 세액공제 한도처럼 바뀔 수 있는 숫자는 오래된 설명글에서 가져오기보다 해당 연도의 공식 안내를 확인하는 것이 좋습니다.
비교표를 내 자료로 채우는 방법
국민연금은 예상 월 수령액과 계산 가정을, 퇴직연금은 유형·적립금·운용 상품을, 개인연금은 잔액·납입액·비용·수령 조건을 적어 보세요. 세 가지 잔액을 무조건 더하거나 월 수령액을 단순 합산하기 전에 지급 개시 시기와 지급기간, 세전·세후 기준이 맞는지 확인합니다. 같은 시기에 같은 방식으로 받을 돈만 비교해야 생활비 계획이 구체화됩니다.
자주 묻는 질문
IRP와 국민연금 중 하나만 있어야 하나요?
서로 역할이 다른 제도입니다. 가입 가능 여부와 납입·수령 조건을 각각 확인하고 전체 노후 계획에서 함께 정리할 수 있습니다.
관련 데이터를 직접 확인해 보세요
아래 이미지와 파란 버튼은 연기금 팔로워 사이트로 이동하는 링크입니다. 공시·공식 성과·자료 기준일을 확인하면서 본문의 설명과 비교해 보세요.

이미지 또는 아래 버튼을 누르면 사이트로 이동합니다.
연기금 팔로워는 이 블로그 운영자가 제공하는 독립 정보 서비스입니다. 국민연금공단 공식 사이트와는 별개이며, 개인 가입내역 조회나 매매 주문을 제공하지 않습니다.
출처와 더 확인할 자료
이 글은 공개 자료를 이해하기 위한 일반 정보입니다. 본문의 가상 숫자는 실제 투자 실적이나 개인 예상급여가 아닙니다. 변경될 수 있는 제도와 수치는 연결된 공식 자료의 최신 안내를 확인하세요.
'연기금 팔로워 > 연금·노후 상식' 카테고리의 다른 글
| 국민연금 기금이 고갈되면 못 받나요? 소진 전망과 지급을 나눠 읽기 (0) | 2026.09.28 |
|---|
